A tűzifa 5 százalékos áfája és a besorolási problémák
Cikk, Hír

A tűzifa 5 százalékos áfája és a besorolási problémák

2026-10-07
A számlán szereplő „tűzifa” megnevezés vagy a vevő tüzelési szándéka önmagában nem dönti el a termék besorolását


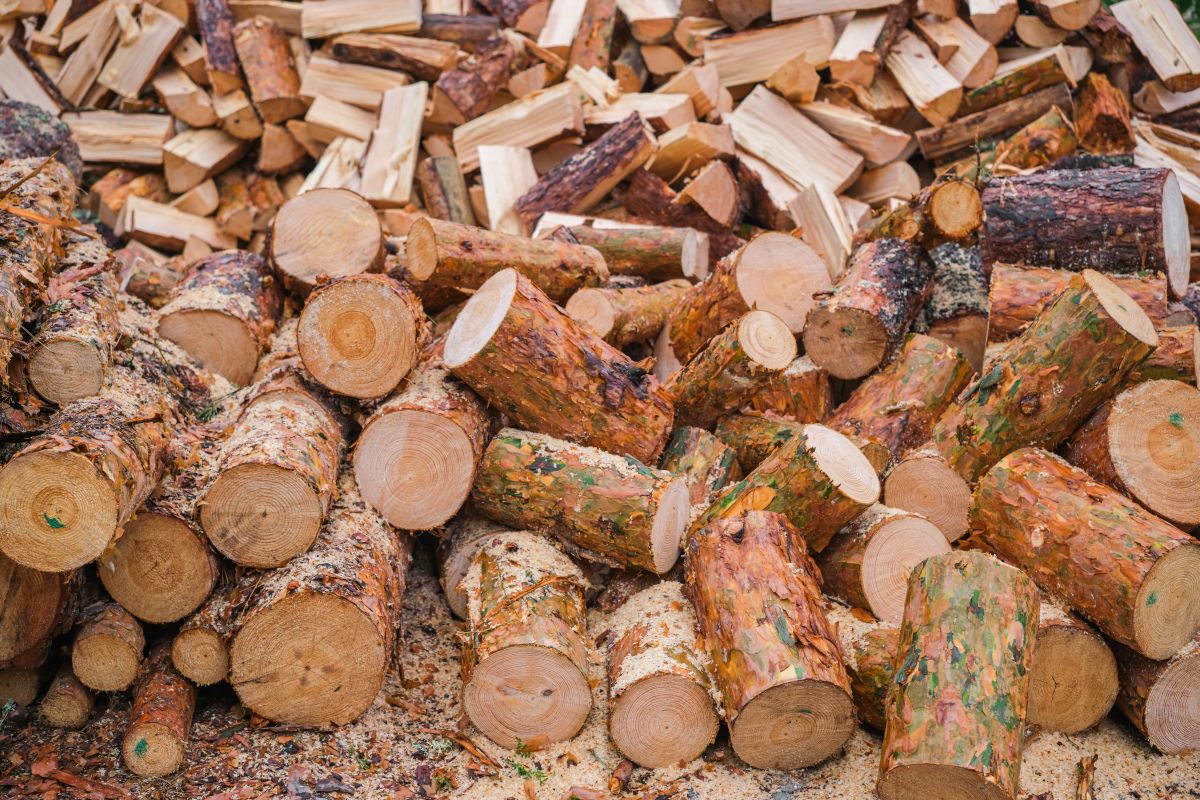
2026. szeptember 15-étől a meghatározott tűzifa és tömörített fa tüzelőanyag 5 százalékos áfakulcs alá tartozik. A kedvezmény nem általában a fűtésre felhasználható faanyagra vonatkozik. Az Áfa tv. 82. § (2) bekezdése és 3. számú melléklete I. részének 61–62. sora egyszerre ír elő termékleírást és vámtarifaszámot.

A 61. sor a 4401 11 és 4401 12 vámtarifaszámú, hasáb, tuskó, rőzse, köteg vagy hasonló formájú tűzifát foglalja magában. A 62. sor a 4401 31 és 4401 39 alá tartozó, fűtési célú fűrészport, fahulladékot és famaradékot érinti, ha pellet, brikett vagy hasonló alakra tömörítették. A két feltétel együtt vizsgálandó. A számlán szereplő „tűzifa” megnevezés vagy a vevő tüzelési szándéka önmagában nem változtatja meg a termék besorolását.

A NAV 2026/6. adózási kérdése a méteres tűzifát, a hasított rönköt, az ágat, a durva gallyat és a venyigét a 61. sor lehetséges esetei között említi. A kidöntött, még darabolatlan szálfa ugyanakkor a fűtési felhasználás ellenére sem tartozik a 4401 alá. A széldeszka, a szegély, a törött deszka, a kéreg és más gyártási hulladék nem sorolható a 4401 11 vagy 4401 12 alszám alá. A széldeszka elégetése tehát nem alapozza meg az 5 százalékot; a 62. sor alkalmazásához a megfelelő tömörítés és besorolás is szükséges.

Értelmezési probléma

A határ a tűzifának előkészített fa és a faipari maradék között húzódik. Az eladó az értékesítéskori objektív jellemzők alapján végzi el a KN-besorolást; ezt a vevő későbbi felhasználása nem módosítja visszamenőleg. A 2018. január 1-jei KN-állapot irányadó. Az Áfa tv. 61. sora „tűzifát” nevez meg, de nem mondja ki külön, hogy a vevőnek azt ténylegesen tüzelésre kell beszereznie vagy felhasználnia. A „fűtési célú” fordulat kifejezetten a 62. sorban szerepel. A NAV tájékoztatója mégis mindkét sorra általános fűtési célú felhasználási feltételt olvas ki. Ez a 61. sor tekintetében vitatható többletkövetelmény, mert a tájékoztató nem egészítheti ki a törvényt. Az ellenérv az, hogy a „tűzifa” megnevezés maga is rendeltetést jelöl; ezért az eleve ipari alapanyagként értékesített fa besorolása külön vizsgálandó. A vevő utólagos, az eladó által nem ismert felhasználási döntése önmagában nem indokolhatja a korábbi áfakulcs módosítását.

Az időbeli határ szintén könnyen hibához vezet. Az Áfa tv. 84. §-a szerint a belföldi értékesítésnél a teljesítési időpont, az előlegnél az adó megállapításának időpontja irányadó. A szeptember 15. előtt átvett előleg és az utána teljesített ügylet fennmaradó ellenértéke ezért eltérő kulcs alá eshet. A számla kelte önmagában nem dönti el az adómértéket.

Tipp!

Gyakorlati következtetésként célszerű termékenként megőrizni a besorolást alátámasztó leírást, szükség esetén fényképet, a gyártási vagy feldolgozási adatot és a fűtési rendeltetést igazoló értékesítési dokumentációt. Különösen a széldeszka, apríték és vegyes fahulladék esetében indokolt a besorolás előzetes felülvizsgálata.

Ajánljuk figyelmébe 2026. október 29-én megrendezésre kerülő online szakmai előadásunkat, ahol egyetlen délelőtt alatt megmutatjuk, hogyan működik az eÁFA rendszer a gyakorlatban! Minden érdeklődőt szeretettel várunk! Regisztráljon!


Kérje szakértőink támogatását az egyik legkockázatosabb és leginkább vizsgált adónem területén, hogy elkerülje a bírságokat!

A szerző Vira Sándor SALDO Zrt. okleveles forgalmiadó-szakértő, tanácsadó igazgatóhelyettes
Vira Sándor

Több évtizedes gyakorlati tapasztalattal rendelkezik az általános forgalmi adó, a bizonylatolási szabályok és a NAV adóhatósági ellenőrzések területén. Kiemelt szakterülete a bonyolult adójogi jogszabályok értelmezése és a hazai vállalkozások jogkövető, optimalizált működésének támogatása. Rendszeres szerzője és előadója a SALDO Zrt. szakmai fórumainak.

Ne maradjon le a változásokról!
Iratkozzon fel hírlevelünkre!